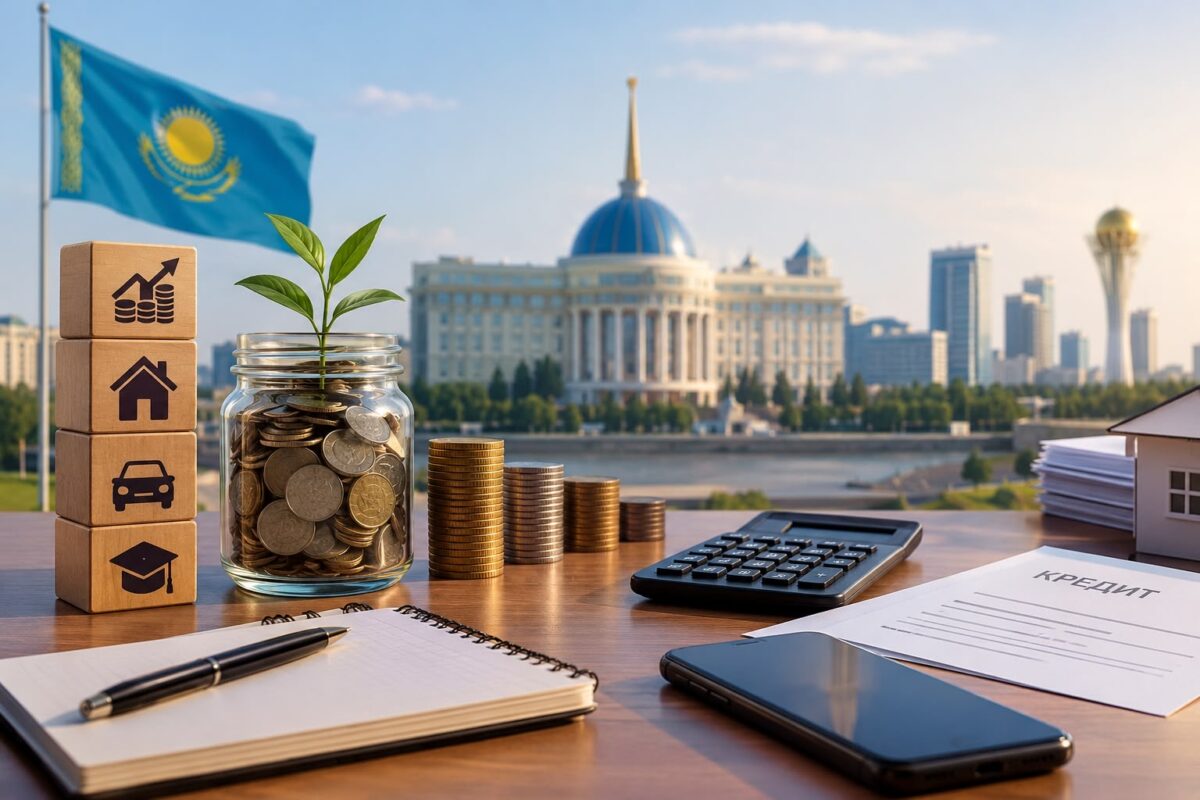
Қазақстан қаржы нарығын реттеу және дамыту агенттігінің мәліметінше, 2026 жылғы 1 қыркүйектегі жағдай бойынша халыққа берілген кредиттердің жалпы көлемі 26,5 трлн теңгеге жеткен. Оның 17,6 трлн теңгесі — тұтынушылық қарыздар. Жыл басынан бері халыққа берілген кредиттер көлемі 6,9%-ға өскен. Бұл сандар қоғамдағы қарыз жүктемесінің ауқымын көрсетеді. Неліктен табыс бар болса да, қаржылық еркіндікке жету қиын? Мәселе тек адамның қанша ақша табатынында емес, сол табыстың қанша бөлігі өзіне қалатынында. Жалақының едәуір бөлігі несиеге, баспанаға және күнделікті қажеттіліктерге жұмсалса, күтпеген жағдайға арналған қор қалыптастыру қиынға соғады. Соның салдарынан кейбір адамдар бұрынғы қарызын жабу үшін қайтадан қарыз алуға мәжбүр болады. Осылайша, несие уақытша мәселені шешкенімен, ұзақ мерзімде адамның қаржылық таңдауын шектеуі мүмкін. Мұндай жағдайда қаржылық сауаттылықтың маңызы артады. Қаржылық сауаттылық ақшаны үнемдеумен ғана шектеле ме? Әрине, жоқ. Ол кіріс пен шығысты есептеуді, несие шарттарын түсінуді, артық төлемді бағалауды және қаржылық шешімнің салдарын алдын ала ойлауды қамтиды. Мысалы, несие аларда ай сайынғы төлемге ғана емес, қайтарылатын жалпы сомаға да назар аудару қажет. Өйткені бүгін қолжетімді көрінген төлем ертең отбасы бюджетіне салмақ түсіруі мүмкін. Дегенмен, қаржылық сауаттылық тек ақшаны дұрыс жұмсаумен аяқталмайды. Қаражатты сақтай білу де — оның маңызды бөлігі. Қаржылық қауіпсіздік неліктен өзекті? Онлайн төлемдер мен цифрлық қызметтер өмірді жеңілдеткенімен, алаяқтық тәуекелін де арттырады. Жалған инвестициялық ұсыныстар, күмәнді сілтемелер және азаматтарды алдап несие рәсімдету жағдайлары қаржылық қауіпсіздікке қатер төндіреді. Бұл мәселенің өзектілігін ескере отырып, Қазақстанда 2026 жылғы 1 қазаннан бастап кепілсіз онлайн тұтынушылық қарыз рәсімдеу кезінде азаматтардан сауалнама алу шарасы енгізілді. Оның мақсаты — алаяқтардың ықпалымен несие рәсімдеп, ақшаны үшінші тұлғаларға аудару жағдайларының алдын алу. Алайда мұндай шаралармен қатар әр азаматтың жеке жауапкершілігі де маңызды: SMS-кодтарды ешкімге бермеу, белгісіз сілтемелерді ашпау және күмәнді қаржылық ұсыныстарды тексеру қажет.Қаржылық еркіндікке жету үшін не істеу керек? Ең алдымен, адамның өз қаржылық жағдайын нақты бағалауы маңызды. Ол үшін ай сайынғы табысты, міндетті шығындарды және қарыз көлемін есептеп, ақшаның қайда жұмсалатынын бақылау қажет. Мүмкіндікке қарай аз мөлшерден болса да қор жинап, қосымша табыс көздерін дамытуға болады. Сонымен бірге қаржылық сауаттылықты мектептен бастап үйрету, халыққа түсінікті ақпарат ұсыну және жауапты несие беру мәдениетін қалыптастыру қажет. Себебі қаржылық тұрақтылық тек жеке адамның әрекетіне емес, оның саналы шешім қабылдауына мүмкіндік беретін ортаға да байланысты. Қаржылық еркіндік бір күнде қалыптаспайды. Ол — табысты жоспарлаудан, қарызға жауапкершілікпен қараудан және қаржылық тәуекелді дұрыс бағалаудан басталады. Қоғамның қаржылық жетістігін тек табыс көлемімен өлшеуге болмайды. Адамның тапқан ақшасын басқара алуы, күтпеген жағдайға дайын болуы және болашағына қатысты шешімді қарыз қысымынсыз қабылдауы да маңызды. Қаржылық еркіндіктің шынайы мәні — дәл осында.
Авторы: Мырзахан Аяулы Мейрамқызы